软件产品增值税退税是软件企业普遍适用的税收优惠政策,符合条件的软件产品可享受增值税即征即退或先征后退,税款返还直接改善企业当期现金流,也支撑研发投入的连续性。对做嵌入式软件、行业应用软件或平台类产品的企业来说,能否合规取得税款返还,直接影响企业当期的现金流质量与研发投入节奏。退税政策本身是明确的,难点在执行细节,这也是服务机构存在的价值所在。
政策虽然明确,但适用对象的判定并不简单。并非所有带软件成分的产品都符合退税条件,需要依据产品形态、著作权登记情况以及实际销售模式逐项确认。嵌入式软件、行业应用软件、平台类产品的申报路径差异明显:嵌入式软件要重点解决软硬件价值拆分,行业应用软件要突出著作权与销售模式的对应关系,平台类产品则更依赖合同与开票口径的一致。
实操中的难点集中在两个层面。一是成本与收入的匹配处理,尤其对嵌入式软件,硬件价值与软件价值的划分必须有合理依据,否则极易在税务核查中引发争议;二是核算与备案的规范程度,软硬件收入拆分不清晰、核算口径不统一、备案材料不充分的企业,退税周期容易被拉长,甚至出现退回后补缴的风险。这两点处理不好,后面补材料、调账目都会很被动,甚至影响下一周期的退税。
合规申报的关键在于把工作做在申报之前。企业需要具备清晰的核算基础:收入归集与成本分离的路径要提前设计,开票方式、合同条款与研发费用归集情况要对应得上;软件著作权归属、产品版本与检测报告、合同中的软硬件价值区分,这些环节都要在材料里自洽。政策窗口期与申报质量之间存在明显的正相关性,越早建立规范的核算与申报机制,退税到账的确定性就越高。核算口径一旦建立,后续年度申报只需在此基础上更新数据,成本会越来越低。
专业的服务机构介入往往早于申报本身。以勤瑞为例,企业只需提供基础的产品说明与财务数据,团队会先判断产品是否属于可退税范畴,再结合开票方式、合同条款与研发费用归集情况,形成一套完整的退税操作建议。尚未完成软件著作权登记或产品检测的企业,可同步衔接知识产权代理服务,缩短前置准备周期;对已经开票但拆分口径混乱的历史业务,也会在申报前给出调整建议。让申报过程从“企业自己摸索”转变为“专业团队有序推进”,每个环节责任明确、进度可控。
退税之外,叠加政策同样值得规划。对于涉及重点人群社保退税等叠加政策的企业,服务机构会从整体税负优化的角度进行联动规划,帮助企业在多个政策之间做好取舍,避免出现重复享受或冲突申报的情况。例如同一笔研发投入在不同政策之间的归集口径可能不同,提前对照、统一数据,才能避免重复享受或漏报。退税不是越多越好,合规、可持续才是目标,不同政策之间的边界,需要专业的判断帮企业少走弯路。
合规性远比单纯追求退税金额重要。规范的申报服务会以可核查、可追溯为基本原则,收入拆分依据、成本归集口径与申报数据均保留完整底稿,企业后续面对税务抽查或专项审计,都能拿出充分佐证。底稿齐全的企业,即使遇到税务问询,也能快速响应、从容应对。这也是把合规放在退税金额之前的根本原因。
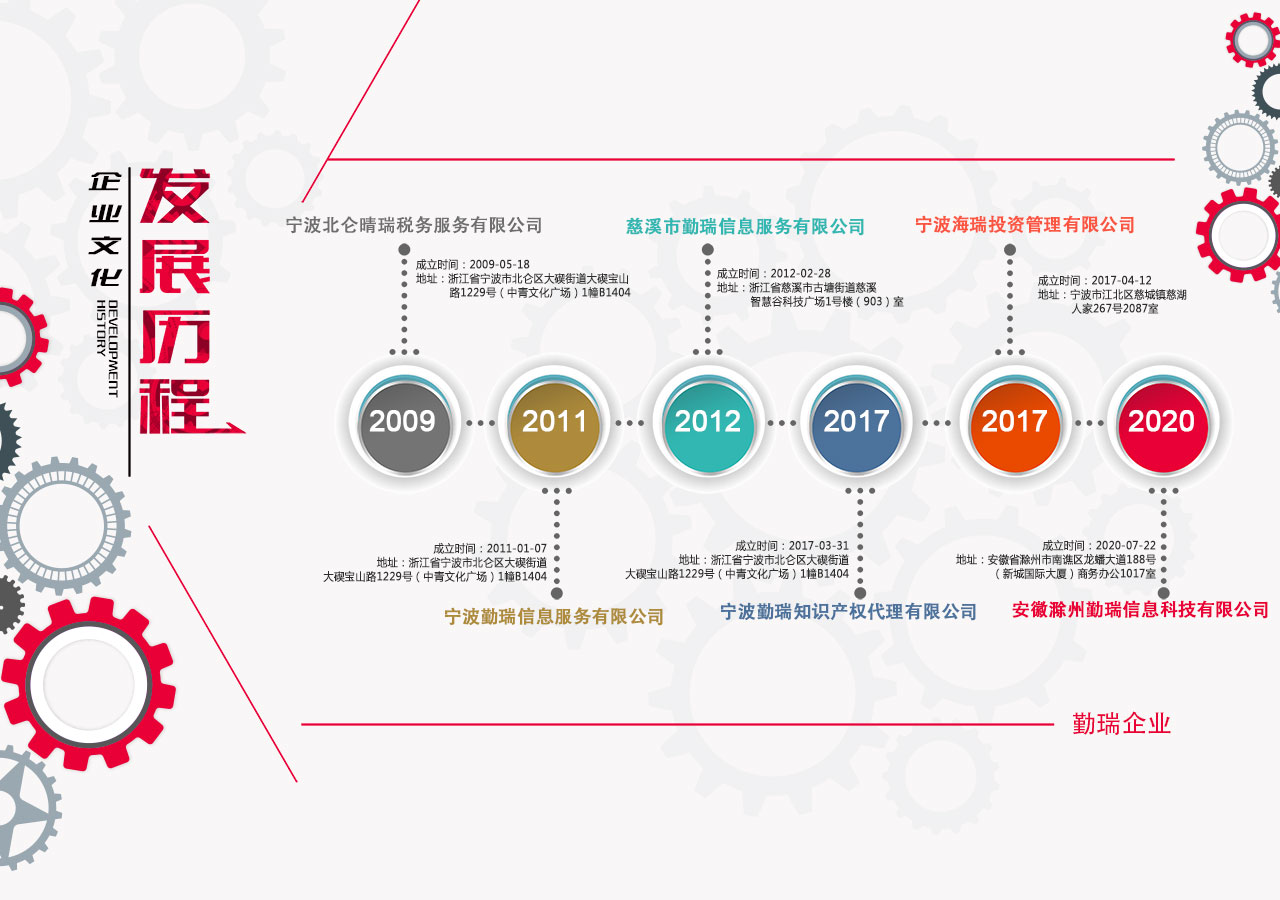
勤瑞企业是深耕宁波近二十年的科技服务集团,作为宁波股权交易中心挂牌企业(挂牌代码783457)和宁波市中小企业公共服务平台成员单位,在宁波北仑、慈溪等地均设有服务团队,能快速响应本地企业的现场咨询与材料调取需求。无论是初次接触退税政策的中小软件企业,还是已具备申报基础但希望进一步优化流程的成长型企业,都能获得与自身业务规模相匹配的操作方案。
需要评估退税资格或优化申报流程的企业,可联系勤瑞:电话13858284733、15824208826,官网http://www.qrgroup.cn/,地址宁波北仑大街道宝山路1229号影秀金座1404室。
下一篇:没有了